
Quel lien entre le chanteur David Bowie et la "crise des subprimes" de 2009 ?
Cette crise, qui a fait vaciller la planète financière, a pour origine les crédits subprimes aux Etats-Unis.
Tout au long des années 2000, des prêts immobiliers hypothécaires, à taux variables, sont accordés à des ménages peu solvables... Des créances "pourries", dont on sait qu'elles ne pourront pas être assumées à terme par les emprunteurs, lorsque les taux d'intérêt finiront par remonter au cours de la décennie... Mais les sociétés financières, qui accordent ces prêts, ne s'en soucient guère, grâce à la titrisation.
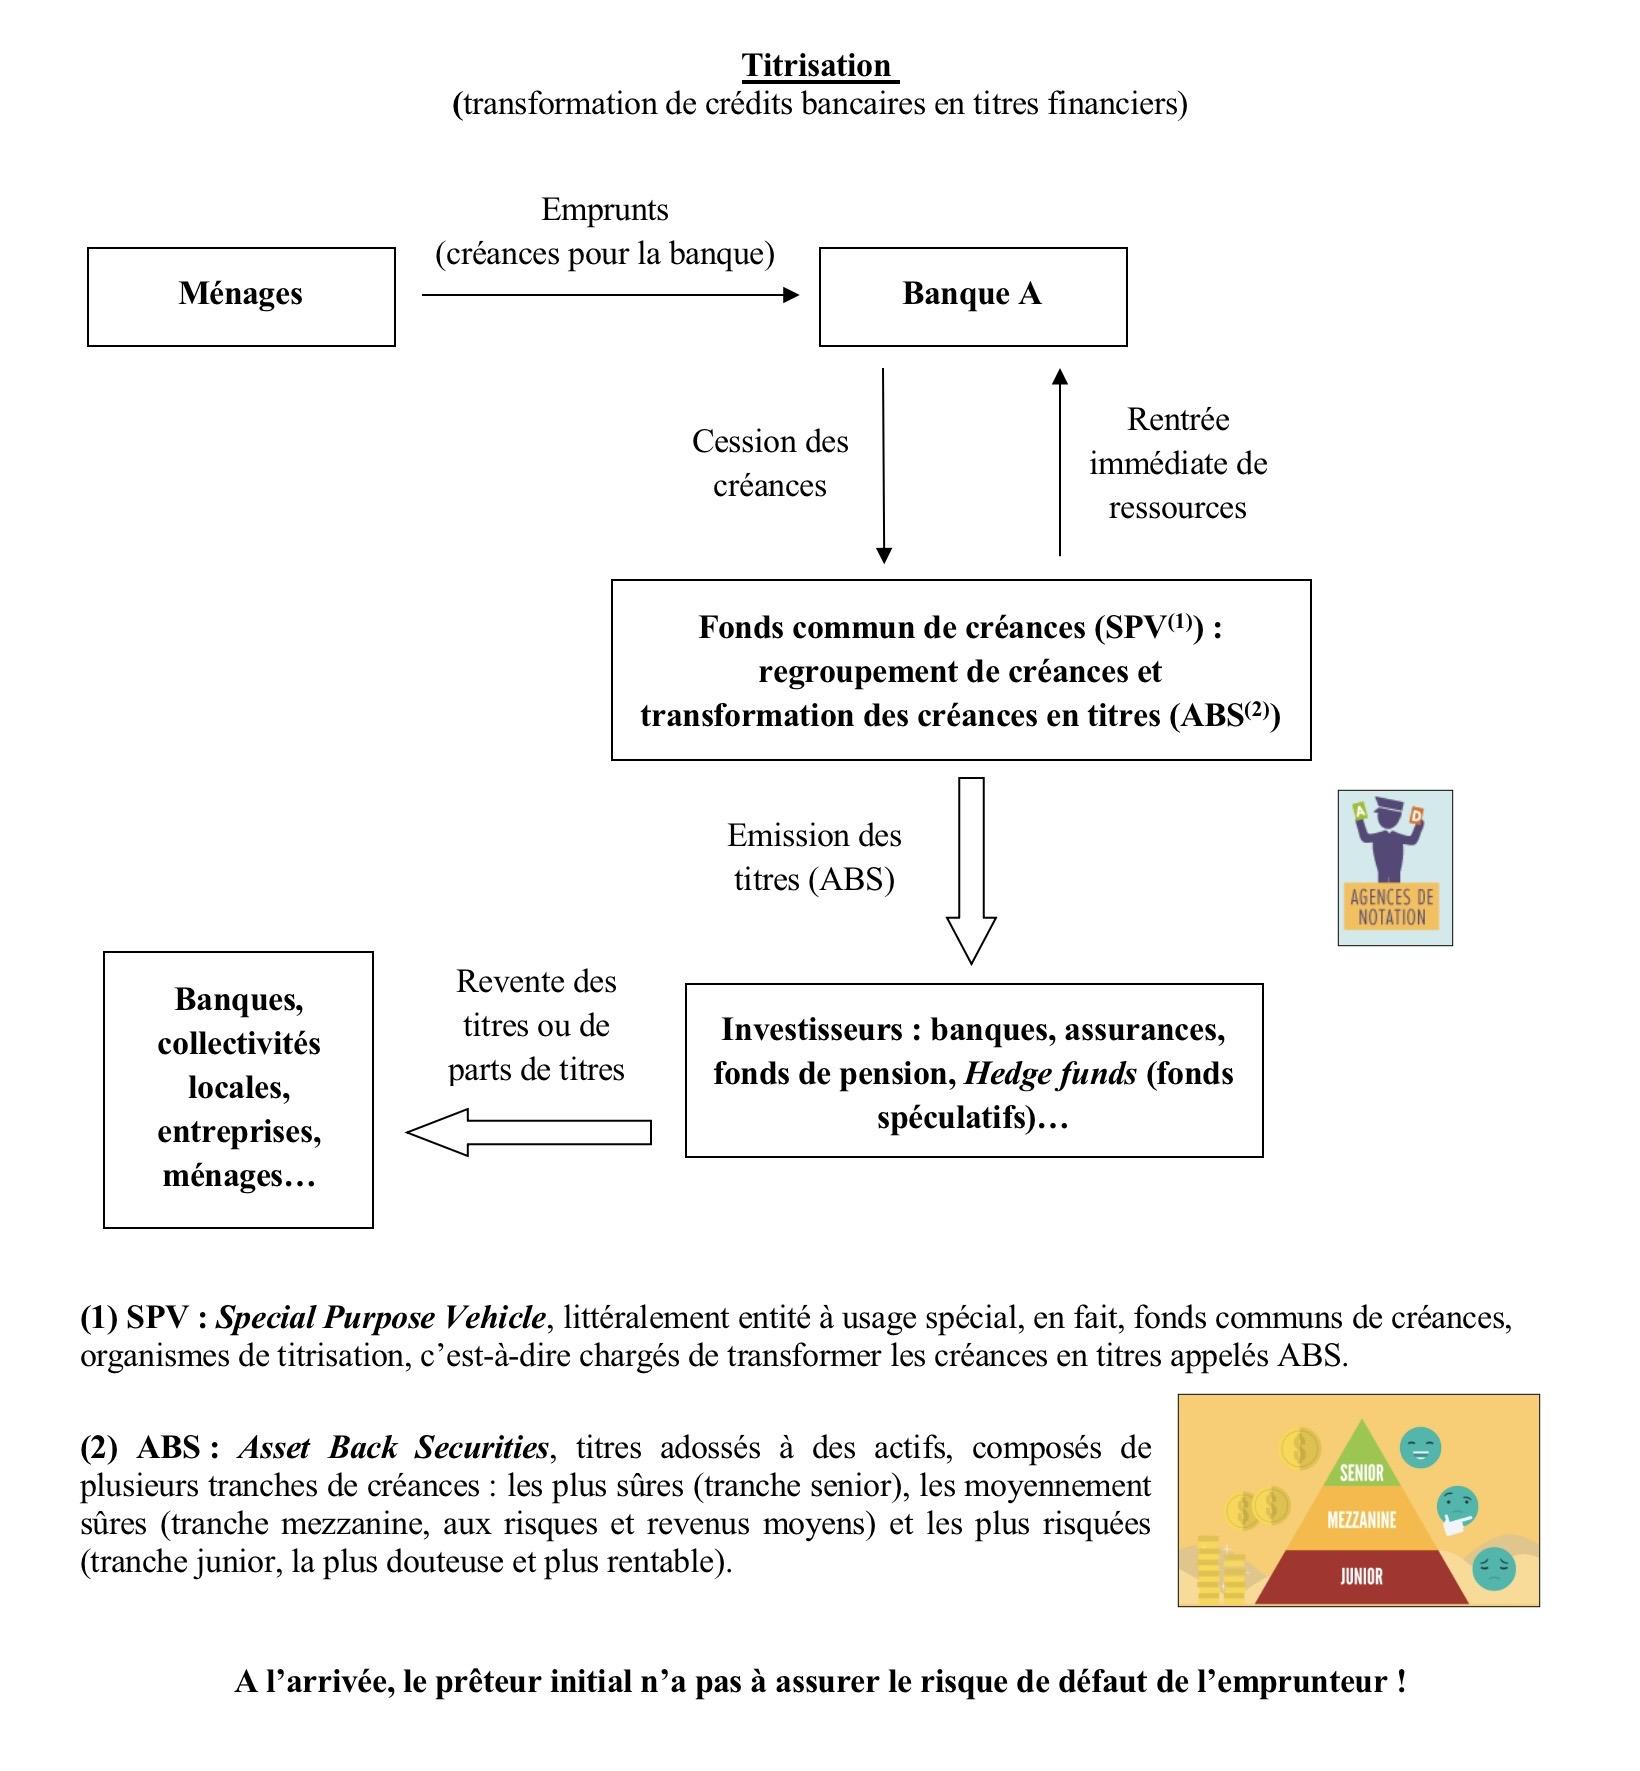
La titrisation, c'est un processus de transformation de revenus futurs ou de créances, en titres proposés sur les marchés financiers. Le prêteur initial, s'il revend les créances accordées, cachées au sein de titres savamment élaborés, n'a pas à assumer le risque de défaut de l'emprunteur...
Or, cette idée de titrisation a été initiée par le génial David Bowie, qui va anticiper ses revenus futurs - les droits d'auteur de ses compositions, telles que Life on mars - en proposant des obligations (les Bowie bonds), dont les intérêts seront garantis par ces mêmes droits d'auteurs. Plutôt que d'attendre patiemment de percevoir les revenus liées à ses créations, David Bowie récupère ainsi 55 millions de dollars, en 1997, en un seul coup...
Cette même idée - transformer des actifs en titres - est donc reprise dans les années 2000 par des acteurs financiers fort peu scrupuleux avec les crédits subprimes, ces prêts accordés à une clientèle NINJA (no income, no job, no asset), soit des ménages pauvres, auxquels on va faire miroiter le rêve de devenir propriétaires... tout en sachant qu'ils seront à terme insolvables ! La finalité pour les prêteurs est d'encaisser dans un premier temps le différentiel entre les intérêts perçus via ces crédits et ceux versés à la Banque centrale des Etats-Unis, la fameuse FED (Federal Reserve System), pour se refinancer. La titrisation permettra ensuite de se débarrasser de ces créances "pourries"..
Des millers de familles américaines, les plus modestes, vont s'endetter massivement pour acquérir leurs logements avec, initialement, des taux d'intérêt faibles. En 2001, Alan Greenspan, gouverneur de la FED avait fortement réduit le taux directeur (taux d'intérêt du refinancement des banques commerciales), provoquant ainsi une détente générale des taux d'intérêt et l'envolée du volume des crédits distribués, pour faire face à la crise née de l'éclatement de la "bulle internet" sur les marchés financiers.
Mais, devant l'accumulation des dettes, il a bien fallu mettre fin à la fête... A partir de 2005, le taux directeur de la FED va augmenter dratiquement, poussant à la hausse l'ensemble des taux d'intérêt, notamment ceux - variables - des crédits subprimes. Les ménages américains les plus modestes qui avaient souscrit à ces crédits - sans savoir que les taux étaient variables - vont se retrouver dans l'incapacité de faire face aux échéances de prêt.
Des milliers de maisons sont saisies par les banques, le logement étant le "collatéral" qui garantit le prêt hypothécaire. De multiples banques se retrouvent avec des logements en surnombre. Les prix s'effondrent sur le marché immobilier. Les institutions financières se retrouvent elles-mêmes en grande difficulté, notamment la méga-banque Lehman Brothers, qui a accumulé les créances douteuses dans son bilan...
La "Lehman" va faire faillite le 15 septembre 2009 - sans être sauvée par l'Etat - et déclencher une crise générale de confiance, une panique boursière et au final une grande récession..
La titrisation a joué un rôle-clé dans le processus de déresponsabilisation des banques, comme le montre le schéma suivant...
Mais David Bowie n'est quand même pas responsable du krach boursier et de la récession de 2009 !
 Alain NABAT